
Sumário
Muitos empresários colocam 50% em cima do custo de um produto e saem dizendo que trabalham com “50% de lucro”. A conta parece lógica, mas está errada. O que foi aplicado ali é um markup de 50%, e a margem de lucro dessa venda é bem menor.
A diferença parece detalhe de contador, mas pesa na prática. Ela muda quanto dinheiro sobra no fim do mês, até onde dá para conceder desconto e se o preço cobre de fato as despesas do negócio. Neste artigo você vai entender o que é cada indicador, como calcular os dois e em que situação usar cada um.
O que é margem de lucro
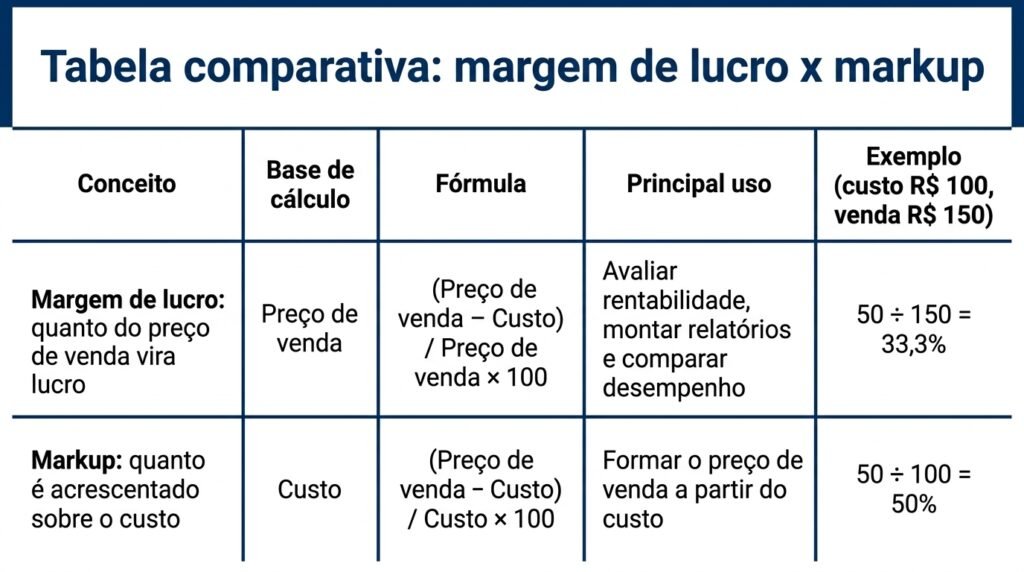
A margem de lucro mostra quanto do preço de venda vira lucro. Ela responde à pergunta: “de cada R$ 100 que eu vendo, quantos reais ficam comigo?”.
A fórmula é:
Margem de lucro = (Preço de venda − Custo) / Preço de venda × 100
Imagine uma peça vendida por R$ 80 que custou R$ 60. O lucro é de R$ 20, e a margem é 20 ÷ 80 × 100 = 25%. Ou seja, um quarto de cada venda fica como lucro.
Vale um esclarecimento. Quando o “custo” da fórmula é só o custo do produto (o valor pago ao fornecedor ou gasto para fabricar), o resultado é a margem bruta. Quando você desconta também impostos, aluguel, salários, comissões e as demais despesas, chega à margem líquida, que é o que realmente sobra para o dono do negócio. A lógica da fórmula é a mesma, só muda o que entra como custo.
O que é markup
O markup é o percentual que você acrescenta sobre o custo para chegar ao preço de venda. Ele responde à pergunta: “quanto eu somo ao que gastei para definir o preço?”.
A fórmula é:
Markup = (Preço de venda − Custo) / Custo × 100
No dia a dia, ele costuma ser usado no sentido inverso, para formar o preço:
Preço de venda = Custo × (1 + Markup)
Se um produto custa R$ 40 e você aplica markup de 60%, o preço de venda fica em R$ 40 × 1,60 = R$ 64. Esse número 1,60 é chamado de multiplicador ou índice de markup, e muitos comerciantes trabalham diretamente com ele.
A diferença fundamental entre Margem de Lucro e Markup
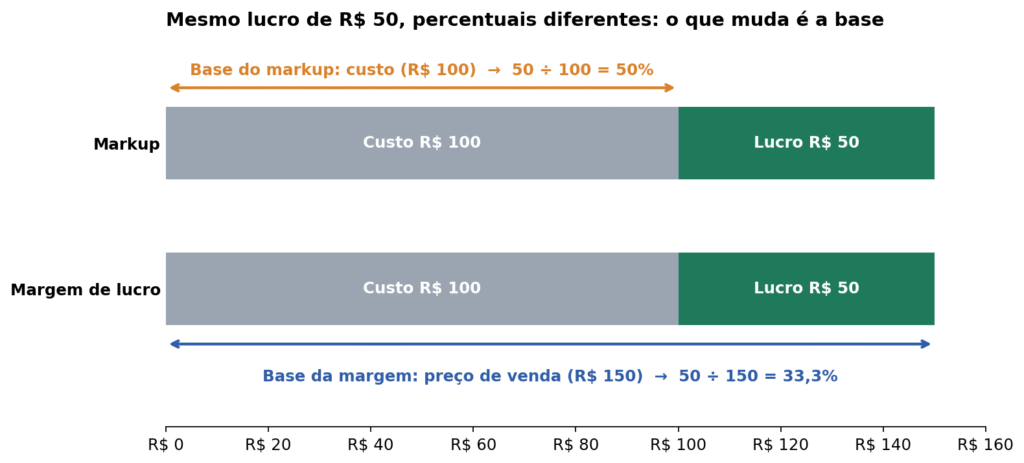
Os dois indicadores usam o mesmo lucro em reais no numerador. O que muda é o denominador, ou seja, a base sobre a qual a porcentagem é calculada. A margem é calculada sobre o preço de venda. O markup é calculado sobre o custo.
Como o preço de venda é maior que o custo sempre que há lucro, dividir o mesmo valor por uma base maior dá um percentual menor. Por isso, para a mesma venda, o markup é sempre maior que a margem de lucro. Se alguém aplica um percentual sobre o custo e o trata como margem, vai achar que ganha mais do que ganha.
Se você já conhece um dos indicadores, dá para converter no outro (use os percentuais em formato decimal, como 0,50 para 50%):
Margem = Markup / (1 + Markup)
Markup = Margem / (1 − Margem)
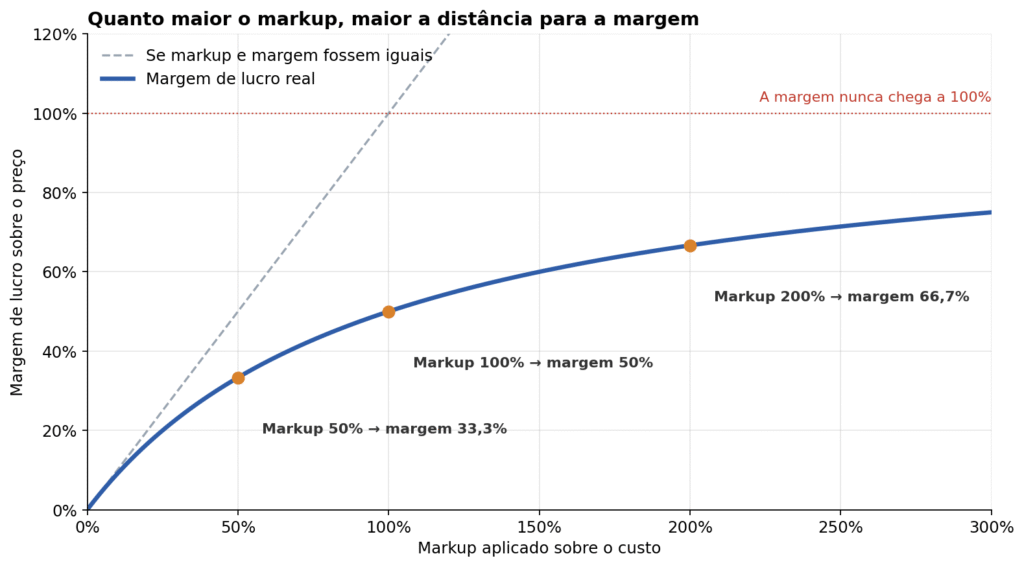
Exemplo prático: markup de 50% não é margem de 50%
Vamos ao caso clássico, passo a passo.
1. Custo do produto: R$ 100.
2. Markup aplicado: 50%. Preço de venda = R$ 100 × 1,50 = R$ 150.
3. Lucro em reais: R$ 150 − R$ 100 = R$ 50.
4. Markup conferido: R$ 50 ÷ R$ 100 × 100 = 50%.
5. Margem de lucro: R$ 50 ÷ R$ 150 × 100 = 33,3%.
O lucro em reais é o mesmo, R$ 50, mas a margem real é de 33,3%, não de 50%. De cada R$ 100 vendidos, ficam R$ 33,33, e não R$ 50.
Agora faça a pergunta ao contrário. Se você quer de fato uma margem de 50% sobre esse produto de R$ 100, quanto precisa cobrar? A conta é Preço = Custo ÷ (1 − Margem), ou seja, R$ 100 ÷ 0,50 = R$ 200. Para chegar a essa margem, o markup precisa ser de 100%, o dobro do que muita gente imaginaria.
Quando usar o markup
O markup é uma ferramenta de formação de preço. Ele é prático porque parte de um dado que você conhece com segurança, o custo, e entrega o preço de venda com uma multiplicação. Funciona bem em comércios com muitos itens, como lojas de roupas, papelarias e autopeças, onde calcular o preço produto a produto do zero seria inviável.
O cuidado é que um markup simples sobre o custo do produto ignora tudo o que acontece depois da venda. Uma precificação completa precisa considerar impostos sobre a venda, comissões, despesas variáveis (taxa de cartão, frete, embalagem), despesas fixas (aluguel, salários, sistemas) e demais custos operacionais, além do lucro desejado.
Uma forma comum de incluir tudo isso é o chamado markup divisor. Você soma os percentuais que incidem sobre o preço de venda e divide o custo pelo que sobra:
Preço de venda = Custo / [1 − (impostos% + comissão% + despesas% + margem desejada%)]
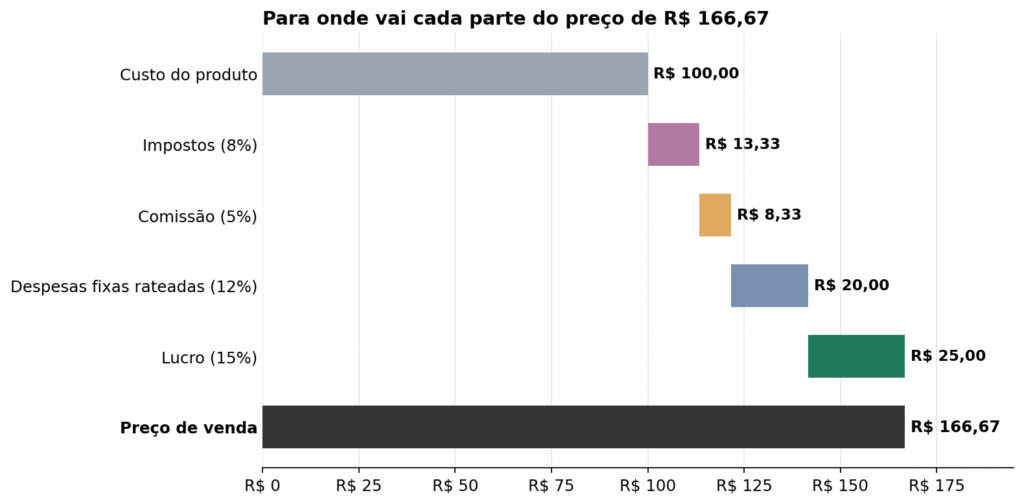
Por exemplo, considere um produto de custo R$ 100, com impostos de 8%, comissão de 5%, despesas fixas rateadas em 12% do faturamento e margem desejada de 15%. A soma dá 40%, então o preço fica em R$ 100 ÷ 0,60 = R$ 166,67. Desse valor, R$ 13,33 vão para impostos, R$ 8,33 para comissão, R$ 20 cobrem a parcela das despesas fixas e R$ 25 (15%) ficam como lucro. O multiplicador equivalente é 1,667, ou seja, um markup de cerca de 66,7%.
Repare que os percentuais de impostos, comissão e despesas variam para cada empresa. Use os números do seu próprio negócio, de preferência validados com seu contador.
Quando usar a margem de lucro
Se o markup serve para chegar ao preço, a margem serve para responder se esse preço está dando resultado. Ela é o indicador certo em três situações.
Análise de rentabilidade
A margem mostra quanto cada real vendido realmente rende. É com ela que você descobre se um produto que vende muito está, na verdade, deixando pouco dinheiro no caixa.
Relatórios financeiros
Demonstrativos como a DRE (Demonstração do Resultado do Exercício, o relatório que mostra receitas, custos, despesas e lucro de um período) trabalham com valores sobre a receita. Margem bruta, margem operacional e margem líquida são todas calculadas sobre o faturamento, e não sobre o custo.
Comparação de desempenho
Como a base é sempre o preço de venda, a margem permite comparar produtos diferentes, meses diferentes ou unidades diferentes do negócio na mesma régua. Também é a forma mais comum de comparar sua empresa com referências do seu setor.
Erros comuns na precificação causados pela confusão
Achar que o lucro é maior do que é
É o erro do exemplo principal. Quem aplica markup de 50% e planeja o mês contando com 50% de lucro sobre o faturamento vai encontrar um caixa menor que o esperado, porque a margem real é de 33,3%. Com as despesas fixas descontadas, a distância fica ainda maior.
Conceder descontos que eliminam o lucro
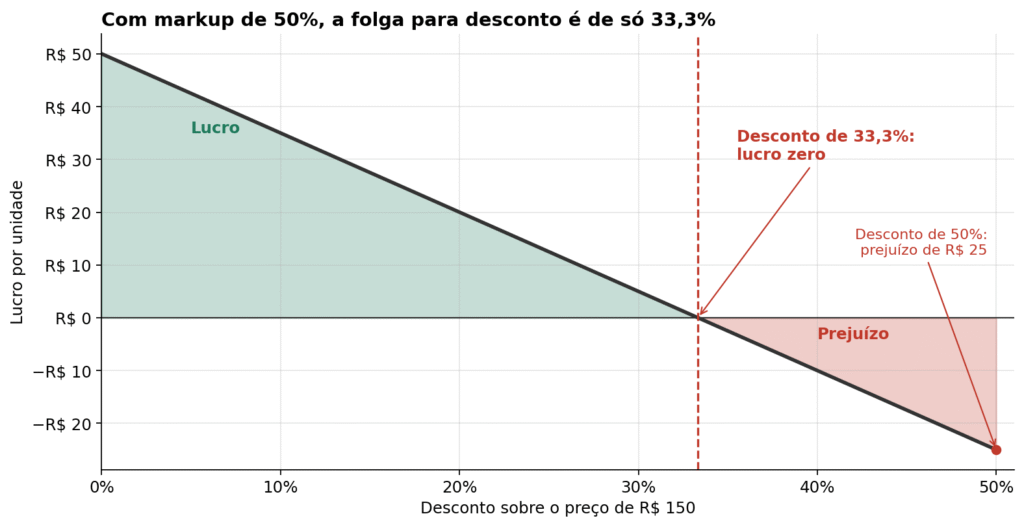
Um lojista que aplica markup de 50% pode achar que tem “50% de folga” para negociar. Mas, no produto de R$ 150, um desconto de 33,3% já derruba o preço para R$ 100, exatamente o custo. A partir daí, qualquer desconto adicional significa vender no prejuízo. O limite de desconto é dado pela margem, não pelo markup.
Aplicar markup só sobre o custo de compra
Somar um percentual ao valor da nota do fornecedor e parar por aí deixa de fora impostos, comissões, taxas e despesas fixas. O preço parece bom no papel, mas boa parte do que parecia lucro é consumida por custos que não entraram na conta.
Comparar indicadores diferentes
Comparar o seu markup com a margem de um concorrente, ou com uma margem de referência do setor, leva a conclusões erradas. Antes de comparar qualquer percentual, confirme se a base de cálculo é a mesma.
Conclusão: use os dois, cada um no seu papel
Markup e margem de lucro não competem entre si. Eles respondem a perguntas diferentes. O markup ajuda a definir o preço a partir do custo, e a margem mostra se esse preço deixa o negócio lucrativo.
A recomendação prática é simples: forme o preço com o markup, de preferência incluindo impostos e despesas, e antes de colocar o produto à venda confira a margem resultante. Se ela estiver abaixo do que você precisa, ajuste o preço, renegocie o custo ou repense o produto. E sempre que falar em “lucro de X%”, deixe claro sobre qual base esse percentual foi calculado.
Um bom primeiro passo é escolher três produtos ou serviços que você vende hoje e calcular, lado a lado, o markup que aplicou e a margem que eles realmente geram. A comparação costuma mostrar onde o preço precisa de ajuste.
Precisa de apoio para precificar?
Precificar bem é uma das decisões que mais pesam no caixa. Por isso, vale olhar para os números com método e com uma visão de fora. A EJ ADM UFBA, consultoria empresarial com 37 anos de história e mais de 1.600 projetos realizados, atua justamente nessa frente. Nossa equipe de consultoria financeira analisa custos, markup e margem junto com você, para que cada preço sustente o lucro que o seu negócio precisa.
Marque uma reunião gratuita com a nossa equipe e conte para nós como você precifica hoje.
Enzo Machado
Consultor Especialista